CSR-Berichtspflicht 2026: Wer einen Nachhaltigkeitsbericht erstellen muss
Nach der Omnibus-I-Richtlinie müssen ab dem Geschäftsjahr 2027 nur Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz einen Nachhaltigkeitsbericht nach CSRD erstellen. Kleinere Unternehmen sind nicht berichtspflichtig, aber oft indirekt betroffen, weil Kunden und Banken Nachhaltigkeitsdaten verlangen.
Johanna Jung · geprüft am 15. Oktober 2026
Gilt die Berichtspflicht für Ihr Unternehmen?
Antworten Sie mit Ja oder Nein. Das Ergebnis steht darunter.
- Hat Ihr Unternehmen oder Ihr Konzern im Jahresdurchschnitt mehr als 1.000 Beschäftigte und mehr als 450 Mio. € Nettoumsatz?
- Ist Ihr Unternehmen kapitalmarktorientiert, eine Bank oder eine Versicherung mit mehr als 500 Beschäftigten?
- Beschäftigt Ihr Unternehmen in Deutschland mindestens 1.000 Personen?
- Fragen Kunden, Banken oder Versicherer nach Nachhaltigkeitsdaten?
| Antworten | Ergebnis | Was das bedeutet |
|---|---|---|
| 1 = Ja | Berichtspflichtig nach CSRD ab Geschäftsjahr 2027 | Bericht nach ESRS im Lagebericht, mit Prüfung (begrenzte Sicherheit). Was die CSRD vorschreibt. |
| 1 = Nein, 2 = Ja | Übergangsregel prüfen | Für die Geschäftsjahre bis 2026 gilt für diese Unternehmen die bisherige Pflicht. Ab 2027 entfällt die Pflicht, wenn die neuen Schwellen nicht erreicht sind. |
| 3 = Ja | Sorgfaltspflichten nach LkSG | Die Sorgfaltspflichten in der Lieferkette gelten. |
| 1 = Nein, 4 = Ja | Nicht berichtspflichtig, aber indirekt betroffen | Ein freiwilliger Bericht nach VSME beantwortet Kunden- und Bankanfragen; mehr als der VSME vorsieht, müssen Sie berichtspflichtigen Kunden nicht liefern. Freiwillig nach VSME berichten. Erstgespräch zum Nachhaltigkeitsbericht. |
| alle Nein | Keine Berichtspflicht | Ein freiwilliger Bericht lohnt sich, wenn Sie Ausschreibungen, Fachkräfte oder Finanzierung im Blick haben. Den DNK als Einstieg nutzen. |
Was die CSR-Berichtspflicht ist
Die CSR-Berichtspflicht verpflichtet bestimmte Unternehmen, über ihre Auswirkungen auf Umwelt, Arbeitnehmende, Menschenrechte, Korruption und Unternehmensführung zu berichten und über die Risiken, die diese Themen für das Unternehmen bedeuten.
- EU
- Corporate Sustainability Reporting Directive (CSRD, Richtlinie (EU) 2022/2464), geändert durch Omnibus I (Richtlinie (EU) 2026/470).
- Deutschland bisher
- CSR-Richtlinie-Umsetzungsgesetz (CSR-RUG, §§ 289b bis 289e HGB) von 2017.
Schwellen und Zeitplan
Rechtsstand geprüft am 15.10.2026.
| Geschäftsjahr | Wer berichtet | Grundlage | Standard | Prüfung |
|---|---|---|---|---|
| bis 2024 | kapitalmarktorientierte Unternehmen, Banken, Versicherungen mit mehr als 500 Beschäftigten | CSR-RUG | frei wählbar (oft DNK, GRI) | nur Vorhandensein |
| 2025 und 2026 | dieselbe Gruppe (frühere Welle 1) | CSR-RUG | nach den Übergangsregeln | nach den Übergangsregeln |
| ab 2027 | Unternehmen und Konzerne mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz, unabhängig vom Kapitalmarkt; Nicht-EU-Unternehmen mit mehr als 450 Mio. € Umsatz in der EU | CSRD nach Omnibus I, Umsetzung in deutsches Recht bis 19.03.2027 | ESRS | begrenzte Sicherheit |
| entfallen | börsennotierte KMU und große Unternehmen unter den neuen Schwellen (frühere Welle 2 und Welle 3) | Omnibus I | VSME freiwillig | keine |
Seit wann gelten die neuen Schwellen? Omnibus I ist am 18.03.2026 in Kraft getreten. Die EU-Staaten müssen die Richtlinie bis 19.03.2027 umsetzen.
Indirekt betroffen: Daten für Kunden und Banken
Die meisten Mittelständler sind nicht berichtspflichtig, bekommen aber Fragebögen: von Großkunden, die selbst nach CSRD berichten und Daten aus ihrer Wertschöpfungskette brauchen, von Banken für das Kreditrisiko und von Versicherern. Großkunden fragen vor allem, ob ein Klimatransformationsplan vorliegt, welche Ziele gesteckt wurden und mit welchen Maßnahmen die CO₂-Emissionen sinken und die Ziele erreicht werden.
Freiwillig nach VSME berichten.
Weitere Pflichten im Umfeld der Berichterstattung
| Pflicht | Für wen | Stand 15.10.2026 |
|---|---|---|
| Lieferkettensorgfaltspflichtengesetz (LkSG) | Unternehmen mit mindestens 1.000 Beschäftigten in Deutschland | Sorgfaltspflichten gelten. Zulieferer erhalten weiter Anfragen ihrer Kunden. Lieferkette nachhaltig steuern. |
| EU-Lieferkettenrichtlinie (CSDDD) | nach Omnibus I ab 5.000 Beschäftigten und 1,5 Mrd. € Umsatz | Umsetzung bis Juli 2028 |
| Umweltwerbung (UWG, Umsetzung der RL (EU) 2024/825) | alle Unternehmen, die mit Umweltaussagen werben | seit 27.09.2026: keine allgemeinen Umweltaussagen ohne Nachweis, keine Klimaneutralitätsaussagen auf Basis von Kompensation, keine eigenen Siegel ohne Zertifizierung. Was seit 27.09.2026 nicht mehr beworben werden darf. |
| EU-Taxonomie | nur berichtspflichtige Unternehmen nach CSRD | Angaben im Nachhaltigkeitsbericht |
Was Sie jetzt tun sollten
Berichtspflichtig ab 2027
Wesentlichkeitsanalyse nach ESRS bis Ende 2026 abschließen, Datenprozesse für 2027 aufsetzen, Prüfer früh einbinden. Was die CSRD vorschreibt.
Indirekt betroffen
Einmal nach VSME berichten, Kundenanfragen damit beantworten und auf den Standard begrenzen. VSME-Bericht für KMU · Nachhaltigkeitsbericht erstellen lassen.
Nicht betroffen
Werbeaussagen prüfen (UWG), Nachhaltigkeitscheck als Standortbestimmung nutzen, einen freiwilligen Bericht planen, wenn Ausschreibungen oder Banken es nahelegen. Den DNK als Einstieg nutzen · Nachhaltigkeitscheck starten.
Aus der Praxis
Diese Seite erklärt die Rechtslage für die Praxis und ersetzt keine Rechtsberatung. Maßgeblich sind die Gesetzestexte in der jeweils geltenden Fassung.
Häufige Fragen zur CSR-Berichtspflicht
Ab wann gilt die CSR-Berichtspflicht für mein Unternehmen?
Nach Omnibus I ab dem Geschäftsjahr 2027, wenn Ihr Unternehmen oder Konzern mehr als 1.000 Beschäftigte und mehr als 450 Mio. € Nettoumsatz hat. Kapitalmarktorientierte Unternehmen mit mehr als 500 Beschäftigten berichten schon heute nach den Übergangsregeln.
Gilt die Berichtspflicht für KMU?
Nein. Kleine und mittlere Unternehmen sind seit Omnibus I vollständig ausgenommen, auch börsennotierte KMU. Sie können freiwillig nach VSME berichten.
Was ist das CSR-RUG?
Das CSR-Richtlinie-Umsetzungsgesetz von 2017 hat die EU-Richtlinie zur nichtfinanziellen Berichterstattung (NFRD) in deutsches Recht übernommen. Es verpflichtet kapitalmarktorientierte Unternehmen, Banken und Versicherungen mit mehr als 500 Beschäftigten zu einer nichtfinanziellen Erklärung. Das CSRD-Umsetzungsgesetz löst es ab.
Muss ich als Zulieferer Fragebögen meiner Kunden beantworten?
Nicht zwingend vollständig. Unternehmen mit bis zu 1.000 Beschäftigten dürfen Anfragen ablehnen, die über den freiwilligen EU-Standard (VSME) hinausgehen. Vertragliche Pflichten und Sorgfaltspflichten nach LkSG bleiben bestehen.
Gibt es eine Berichtspflicht für Familienunternehmen?
Nicht wegen der Rechtsform. Entscheidend sind Beschäftigte und Umsatz. Große Familienunternehmen über 1.000 Beschäftigten und 450 Mio. € Umsatz berichten ab 2027 nach CSRD.
Welche Strafen drohen bei fehlendem Bericht?
Konkrete Sanktionen stehen im deutschen Umsetzungsgesetz, das noch nicht verkündet ist. Für die bisherige nichtfinanzielle Erklärung sah das HGB Bußgelder vor.
Weiterführende Seiten
Nachhaltigkeitsbericht erstellen lassen
Was die CSRD vorschreibt · Freiwillig nach VSME berichten · Den DNK als Einstieg nutzen
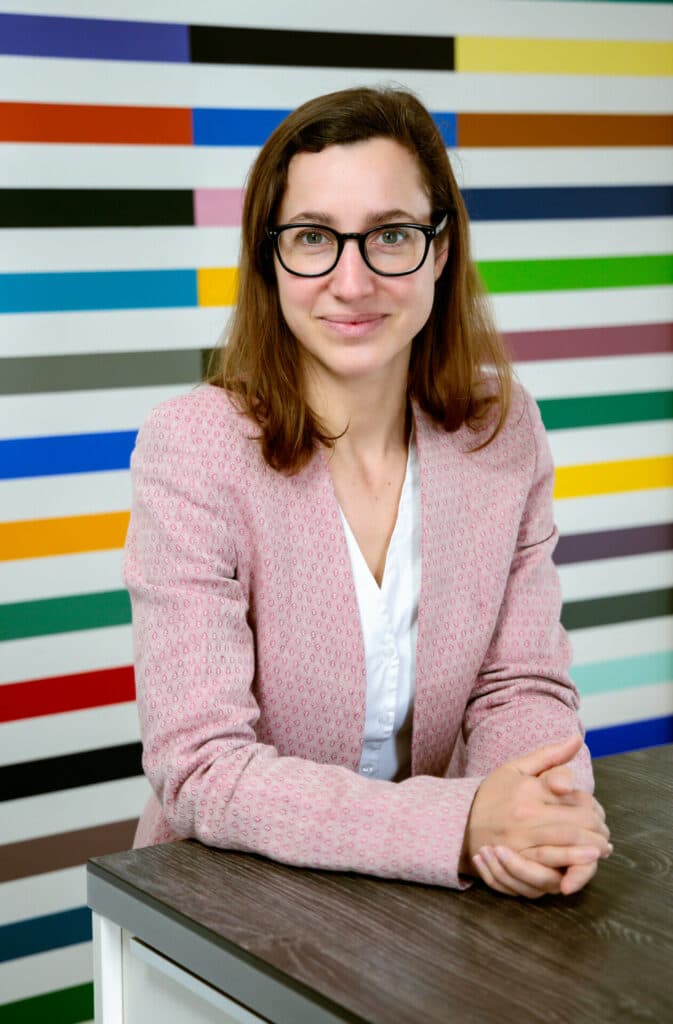
Johanna Jung arbeitet seit 2007 im Umwelt- und Nachhaltigkeitsmanagement und berät mit der JJ Sustainability Unternehmen zu Strategie, Bericht und Lieferkette.
- Strategie
- Berichterstattung
- Lieferkette
- Managementsysteme
Erstgespräch: Was heißt die Berichtspflicht für Ihr Unternehmen?
In 30 Minuten klären wir, ob Sie berichten müssen oder welche Daten Ihre Kunden verlangen dürfen. Kostenlos, per Video oder Telefon.
 Johanna Jung, zertifizierte Nachhaltigkeitsmanagerin (GUTcert)